

Bling: Taschengeld & Familie

- 1.53K Rezensionen
- 4,7
- Downloads
- 500.000+
 Analyse von Appgk
Familienfinanzen klingen oft komplizierter, als sie im Alltag sein müssten. Taschengeld, kleine Einkäufe und der erste eigene Handytarif landen schnell in einer Mischung aus Bargeld, Nachrichten und spontanen Absprachen. Ich habe mir Bling: Taschengeld & Familie deshalb nicht als gewöhnliche Finanz-App für Erwachsene angesehen, sondern als Werkzeug für Eltern und Kinder, die Geldthemen gemeinsam übersichtlicher organisieren möchten.
Mein erster Eindruck: Die App richtet sich klar an Familien, die einen festen digitalen Rahmen für Taschengeld und weitere Ausgaben suchen. Sie stammt von Bling Services GmbH, ist kostenlos erhältlich und gehört in den Bereich Finanzen. Mit einer durchschnittlichen Bewertung von 4,7 bei rund 13.000 Bewertungen und mehr als 500.000 Installationen wirkt sie bereits ausreichend etabliert, um nicht wie ein kaum erprobtes Nischenprojekt behandelt werden zu müssen.
Das bedeutet aber nicht automatisch, dass sie zu jeder Familie passt. Entscheidend ist, ob du eine gemeinsame Lösung für Eltern und Kinder möchtest oder lediglich eine einfache Möglichkeit brauchst, monatlich Geld zu überweisen. In meinem Testgedanken zur täglichen Nutzung war genau diese Abgrenzung wichtiger als die reine Zahl der Funktionen.
Für wen Bling im Familienalltag sinnvoll ist
Ich würde vor der Installation zuerst eine einfache Frage stellen: Was soll sich konkret ändern? Wenn dein Kind Taschengeld bisher bar bekommt und ihr mit diesem Ablauf zufrieden seid, bringt eine App nicht zwingend einen Vorteil. Anders sieht es aus, wenn Geld regelmäßig vergessen wird, mehrere Erwachsene beteiligt sind oder dein Kind lernen soll, Ausgaben selbstständiger zu überblicken.
Die App verbindet Taschengeld mit weiteren Familienthemen wie Handytarifen. Dadurch ist sie interessanter als ein reines digitales Portemonnaie. Der Ansatz ist nicht nur, Geld von A nach B zu bewegen, sondern finanzielle Abläufe innerhalb der Familie an einem Ort verständlicher zu machen. Für Eltern kann das weniger verstreute Absprachen bedeuten; für Kinder kann es ein erster Schritt sein, Geld nicht nur als gelegentlichen Schein in der Hand wahrzunehmen.
Ich halte das besonders für Familien mit Kindern im Grundschul- oder frühen Teenageralter für interessant. In dieser Phase entstehen viele kleine Situationen: ein Snack nach der Schule, ein Geschenk für einen Geburtstag, ein Wunsch aus dem Internet oder die Frage, ob das Taschengeld schon ausgegeben wurde. Eine digitale Übersicht kann solche Gespräche erleichtern, ersetzt aber nicht die Erklärung, warum ein Budget irgendwann aufgebraucht ist.
Die Altersfreigabe liegt bei USK ab 0 Jahren. Das sagt wenig darüber aus, ob jedes Kind die App selbstständig sinnvoll bedienen kann. Ein jüngeres Kind braucht wahrscheinlich Begleitung und klare Regeln. Bei einem älteren Kind kann die App dagegen als Anlass dienen, Verantwortung schrittweise zu übertragen, statt jede Ausgabe einzeln zu kontrollieren.
Weitere Nachrichten zum Lesen
Alle Nachrichten anzeigen


Meine Kriterien für die Entscheidung
Für mich zählen bei einer Familien-Finanz-App vier Dinge: Verständlichkeit, Alltagstauglichkeit, Rollenverteilung und der Aufwand beim Wechsel. Eine schöne Oberfläche wäre nur dann hilfreich, wenn Eltern und Kinder tatsächlich wissen, wer was erledigt. Ebenso wichtig ist, ob die App einen Familienprozess unterstützt oder nur eine weitere Stelle schafft, an der Informationen gepflegt werden müssen.
Bei Bling würde ich deshalb nicht mit der Frage beginnen, ob sie möglichst viele Finanzfunktionen bietet. Ich würde prüfen, ob sie zu eurem Erziehungsstil passt. Manche Eltern möchten jede Ausgabe nachvollziehen und gemeinsam besprechen. Andere geben lieber einen festen Betrag und mischen sich danach kaum ein. Der erste Ansatz profitiert stärker von einer Familienlösung; der zweite kommt möglicherweise mit einer normalen Überweisung und einem kurzen Gespräch aus.
Die besten Aspekte von Bling: Taschengeld & Familie
Das solltest du über Bling: Taschengeld & Familie wissen
Ein weiterer Punkt ist die Bereitschaft des Kindes. Wenn es die App als Kontrolle der Eltern erlebt, kann selbst eine gut gedachte Lösung Widerstand auslösen. Ich würde vor dem Start gemeinsam festlegen, wofür sie genutzt wird: nur für Taschengeld, auch für bestimmte laufende Kosten oder zusätzlich als Übersicht für Wünsche und Sparziele. Diese Vereinbarung ist wichtiger als jede einzelne Einstellung.
Ein realistischer Nachmittag mit der App
Stell dir vor, dein Kind kommt nach der Schule nach Hause und möchte am nächsten Tag etwas kaufen. Früher würde vielleicht die Frage entstehen, ob noch genug Bargeld vorhanden ist oder ob ein Elternteil spontan Geld schicken muss. Mit einer digitalen Familienlösung lässt sich diese Situation grundsätzlich geordneter angehen: Das Kind schaut selbst nach, die Eltern müssen nicht jedes Mal den aktuellen Stand aus dem Kopf kennen, und die Entscheidung bleibt nachvollziehbar.
Der pädagogische Vorteil liegt für mich nicht darin, dass jede Ausgabe automatisch richtig wird. Der Vorteil ist der Moment vor dem Kauf. Wenn das verfügbare Geld sichtbar ist, wird aus einem spontanen Wunsch eher eine kleine Entscheidung: jetzt ausgeben, später kaufen oder weiter sparen. Gerade bei kleinen Beträgen kann diese Wiederholung mehr bewirken als ein einmaliges Gespräch über Finanzplanung.
Auch bei Handytarifen kann eine gemeinsame Verwaltung praktisch sein, wenn die Familie diesen Bereich ohnehin neu ordnen möchte. Ich würde allerdings vermeiden, mehrere neue Abläufe gleichzeitig einzuführen. Erst Taschengeld stabil einrichten, dann beobachten, ob alle Beteiligten damit zurechtkommen, und erst danach weitere Familienthemen einbeziehen: Das ist aus meiner Sicht der weniger frustrierende Weg.
Was Bling im Vergleich gut macht
Die größte Stärke ist der Familienfokus. Viele klassische Finanz-Apps sind für eine einzelne erwachsene Person gedacht. Sie betrachten Einnahmen, Ausgaben und Konten aus der Perspektive des Kontoinhabers. Bling setzt dagegen bei einer Beziehung an: Eltern verwalten einen Rahmen, Kinder lernen darin den Umgang mit eigenem Geld. Diese Perspektive macht die App für Familien geeigneter als eine gewöhnliche Haushaltsbuch-App.
Ein Haushaltsbuch kann zwar Ausgaben dokumentieren, aber es löst nicht automatisch die Frage, wie Taschengeld im Familienalltag übergeben und besprochen wird. Eine reine Banking-App wiederum ist häufig auf Kontostände, Überweisungen und erwachsene Nutzer ausgerichtet. Bling ist dort überzeugender, wo die gemeinsame Organisation wichtiger ist als eine möglichst umfassende Finanzanalyse.
Screenshots
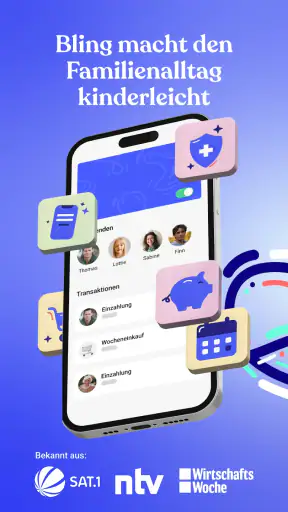
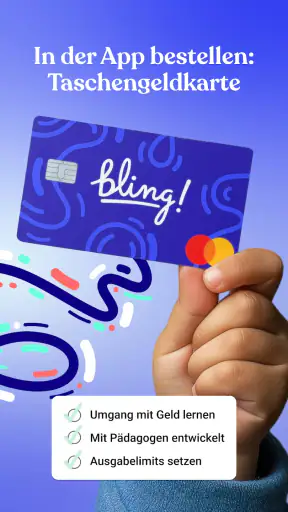
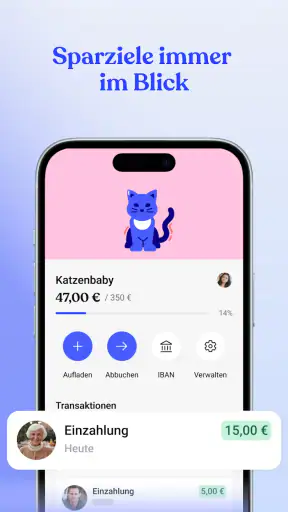
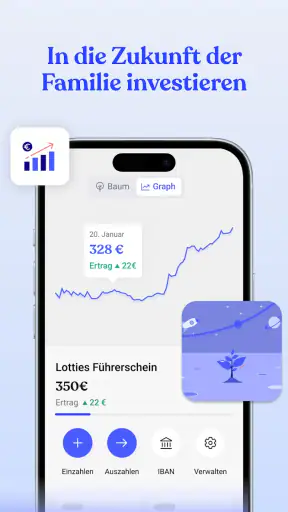
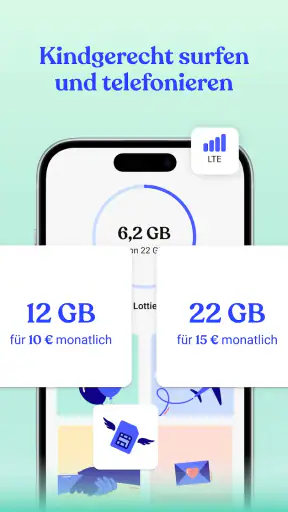
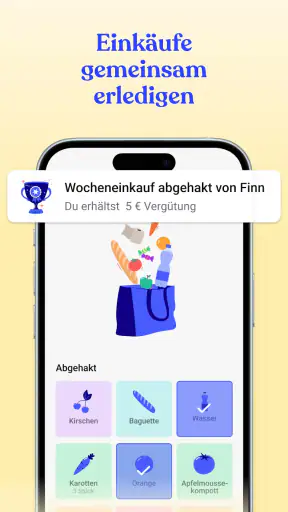
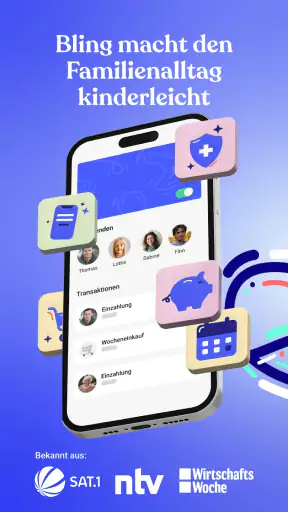
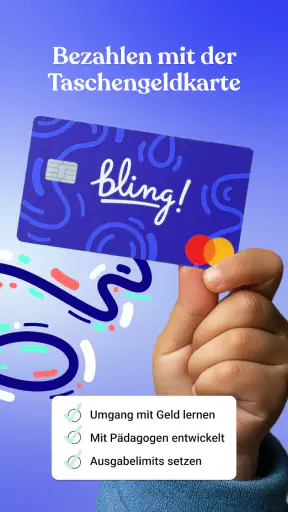
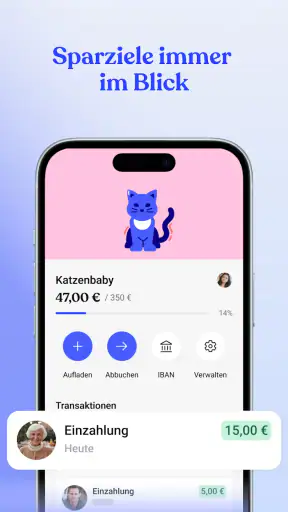
Ich sehe außerdem einen Vorteil darin, dass Taschengeld und Handytarife unter derselben Familienidee zusammenkommen. Dadurch kann ein Gespräch über Geld näher an echten Alltagsthemen stattfinden. Ein Kind versteht einen Betrag oft besser, wenn er mit einer konkreten Entscheidung verbunden ist: Was möchte ich mir leisten? Welche regelmäßigen Kosten gibt es? Wie viel bleibt für einen eigenen Wunsch?
Ein nicht ganz offensichtlicher Nutzen ist die Möglichkeit, Zuständigkeiten sichtbar zu machen. In vielen Familien übernimmt ein Elternteil Zahlungen, während das andere nur grob weiß, was vereinbart wurde. Eine gemeinsame App kann den Ablauf transparenter machen, sofern beide Erwachsenen sie tatsächlich verwenden. Das ist kein technischer Zauber, sondern ein organisatorischer Vorteil: weniger Wissen, das nur in einem Kopf oder in einem Chat steckt.
Tipps für einen besseren Start
Ich würde nicht sofort versuchen, sämtliche Möglichkeiten auszureizen. Beginne mit einer einzigen klaren Regel für das Taschengeld. Legt fest, wann darüber gesprochen wird und was das Kind selbst entscheiden darf. Wenn später Handytarife oder andere Ausgaben dazukommen, bleibt erkennbar, welche Änderung welchen Zweck hat.
Hilfreich ist auch eine kurze gemeinsame Prüfung nach den ersten Wochen. Nicht als Kontrolle jeder Kleinigkeit, sondern als Gespräch über den Ablauf: War der Betrag verständlich? Gab es Situationen, in denen das Kind nicht wusste, was zu tun ist? Mussten Eltern häufiger eingreifen als gedacht? Solche Fragen zeigen, ob die App wirklich Selbstständigkeit fördert oder nur den bisherigen Papier- und Chat-Aufwand digital nachbildet.
Ein weiterer praktischer Tipp: Nutzt die App nicht als Ersatz für eine Familienregel zu Ausnahmen. Geburtstage, Klassenfahrten oder besondere Wünsche werden sonst schnell zu Sonderfällen, bei denen niemand weiß, ob sie vom Taschengeld bezahlt werden sollen. Ein kurzer Satz wie „Außergewöhnliche Ausgaben besprechen wir vorher“ verhindert mehr Streit als eine komplizierte Verwaltung.
Wer mehrere Kinder hat, sollte außerdem darauf achten, dass jedes Kind seinen eigenen Verantwortungsbereich versteht. Gleichbehandlung bedeutet nicht immer, dass alle exakt denselben Ablauf brauchen. Ein jüngeres Kind benötigt mehr Begleitung, während ein älteres Kind vielleicht selbstständig planen kann. Die App kann diese Unterschiede abbilden helfen, aber die Regeln müssen weiterhin von der Familie kommen.
Wo eine andere Lösung besser passen kann
Wenn du nur Geld zwischen Erwachsenen überweisen möchtest, ist eine normale Banking-App wahrscheinlich direkter. Für ein klassisches Haushaltsbuch mit Kategorien, Monatsauswertungen und langfristiger Budgetplanung kann eine darauf spezialisierte Anwendung geeigneter sein. Ich würde Bling nicht als vollständigen Ersatz für jedes Finanzwerkzeug betrachten, sondern als familienorientierte Schicht für Taschengeld und verwandte Themen.
Auch Familien, die Bargeld bewusst als Lernmittel einsetzen, sollten sich nicht zum Wechsel gedrängt fühlen. Bargeld macht Ausgaben für manche Kinder besonders greifbar. Der Nachteil ist natürlich, dass es leichter verloren geht und weniger bequem nachzuvollziehen ist. Die richtige Entscheidung hängt hier weniger vom Alter des Kindes als von eurem Alltag und eurem Ziel ab.
Für sehr selbstständige Jugendliche, die bereits eigene Ansprüche an Finanzplanung, Sparziele oder detaillierte Auswertungen haben, könnte eine umfassendere Lösung interessanter sein. Bling ist nach meinem Eindruck vor allem dann stark, wenn Eltern und Kinder einen überschaubaren gemeinsamen Rahmen brauchen. Wer dagegen ein persönliches Finanzcockpit mit vielen Analyseebenen sucht, sollte die Erwartungen entsprechend anpassen.
Der wichtigste Trade-off lautet daher: Bling kann Familienabläufe vereinfachen, verlangt aber gemeinsame Beteiligung. Installiert nur ein Elternteil die App und nutzt sie allein, bleibt der pädagogische und organisatorische Mehrwert begrenzt. Das Kind muss nicht alles selbst verwalten, sollte aber verstehen, welche Aufgabe die App in der Familie erfüllt.
Was beim Wechsel zu beachten ist
Der Wechsel von Bargeld oder einer gewöhnlichen Überweisung ist nicht völlig kostenlos, auch wenn die App selbst kostenlos angeboten wird. Der eigentliche Aufwand liegt in den Gewohnheiten. Ihr müsst festlegen, wann Taschengeld bereitsteht, wie Ausnahmen behandelt werden und wer bei Fragen zuständig ist. Ohne diese Absprachen wandert die Kommunikation schnell wieder zurück in Messenger-Nachrichten.
Ich würde deshalb vor dem Umstieg die bisherigen Abläufe notieren: Wie wird gezahlt? Wer erinnert daran? Welche Ausgaben gelten als Taschengeld? Was passiert, wenn das Geld vorzeitig aufgebraucht ist? Danach lässt sich prüfen, ob Bling einen konkreten Engpass löst. Wenn keine wiederkehrende Schwierigkeit vorhanden ist, kann der zusätzliche digitale Schritt mehr Arbeit als Nutzen bringen.
Beim Einrichten sollte die Familie außerdem nicht nur auf die Elternperspektive schauen. Lass dein Kind erklären, was es nach dem Öffnen der App erwartet und welche Information ihm wichtig ist. Wenn Begriffe oder Abläufe unklar sind, ist das ein Hinweis, gemeinsam nachzubessern. Eine Familien-App funktioniert nicht dadurch, dass Erwachsene sie korrekt bedienen, sondern dadurch, dass alle Beteiligten den Ablauf akzeptieren.
Die aktuelle Version ist 1.10.4 und läuft ab iOS beziehungsweise Android 9. Für die praktische Entscheidung heißt das: Prüfe vor der Einrichtung, ob die verwendeten Geräte diese Voraussetzung erfüllen. Gerade bei Kindern werden ältere Smartphones weitergegeben; dort kann die technische Kompatibilität zum entscheidenden ersten Hindernis werden.
Mein Urteil nach der Abwägung
Ich empfehle Bling Familien, die Taschengeld nicht länger als lose Einzelabsprache behandeln möchten. Besonders passend ist die App, wenn Eltern und Kinder einen gemeinsamen digitalen Rahmen brauchen, regelmäßige Zahlungen übersichtlicher machen wollen oder Handytarife in denselben Familienablauf einordnen möchten. Die kostenlose Nutzung senkt die Einstiegshürde zusätzlich, wobei der größere Gewinn nicht im Preis, sondern in der möglichen Klarheit des Alltags liegt.
Meine Empfehlung ist trotzdem bewusst eingeschränkt: Für reine Überweisungen, detaillierte persönliche Finanzanalyse oder Familien, die Bargeld als festen Lernbestandteil bevorzugen, gibt es gute Gründe, bei der bisherigen Lösung zu bleiben. Auch wer keine Zeit für gemeinsame Regeln und gelegentliche Gespräche einplanen möchte, wird wahrscheinlich nicht den vollen Nutzen erleben.
Für alle anderen würde ich den Einstieg klein halten. Beginnt mit Taschengeld, vereinbart klare Zuständigkeiten und bewertet nach einigen Wochen, ob die App tatsächlich weniger Nachfragen und mehr Selbstständigkeit schafft. Wenn das gelingt, kann sie zu einem nützlichen Familienwerkzeug werden. Wenn nicht, ist das ebenfalls eine wertvolle Erkenntnis: Dann braucht eure Familie vielleicht keine weitere Finanz-App, sondern nur eine einfachere gemeinsame Regel.
Unterm Strich ist Bling: Taschengeld & Familie für mich keine allgemeine Banking-App, sondern ein Vermittler zwischen Elternverantwortung und kindlicher Eigenständigkeit. Genau darin liegt ihre Stärke und zugleich ihre Grenze. Wer gemeinsam statt nur digital verwalten möchte, findet hier einen überzeugenden Ansatz. Wer dagegen ausschließlich schnell Geld senden oder private Finanzen detailliert auswerten will, sollte eine passendere Kategorie wählen.
Häufig gestellte Fragen zu Bling: Taschengeld & Familie
Was ist Bling: Taschengeld & Familie und für wen eignet sich die App?
Bling: Taschengeld & Familie ist eine Familien-App, die Eltern und Kindern helfen soll, Taschengeld, Ausgaben und den Umgang mit Geld digital zu organisieren. Je nach verfügbaren Funktionen können Eltern Aufgaben festlegen, Taschengeld verwalten und den Überblick über Zahlungen behalten. Sie eignet sich vor allem für Familien, die Kindern schrittweise finanzielle Verantwortung vermitteln möchten.
Wie funktioniert die Taschengeldverwaltung mit Bling?
Nach der Einrichtung können Eltern in der Regel festlegen, wie viel Taschengeld ein Kind erhält und in welchem Rhythmus es ausgezahlt wird. Je nach Konto- und App-Modell lassen sich außerdem Ausgaben nachvollziehen oder Regeln für die Nutzung definieren. Vor dem Download sollten Eltern prüfen, welche Funktionen im eigenen Land verfügbar sind und ob bestimmte Leistungen ein kostenpflichtiges Abo voraussetzen.
Ist Bling: Taschengeld & Familie für Kinder sicher?
Die App wurde für die gemeinsame Nutzung durch Eltern und Kinder entwickelt und bietet Eltern normalerweise Kontroll- und Verwaltungsfunktionen. Trotzdem sollten Erziehungsberechtigte die Einstellungen selbst konfigurieren, Benachrichtigungen prüfen und mit dem Kind über Datenschutz, PINs und verantwortungsvolle Ausgaben sprechen. Besonders wichtig ist, niemals Zugangsdaten oder Sicherheitscodes weiterzugeben und die Altersvorgaben des Anbieters zu beachten.
Welche Kosten entstehen bei der Nutzung von Bling?
Ob Bling kostenlos genutzt werden kann oder Gebühren anfallen, hängt vom gewählten Modell, den enthaltenen Funktionen und möglichen Zusatzleistungen ab. Einige Basisfunktionen können gratis sein, während bestimmte Karten-, Zahlungs- oder Familienfunktionen kostenpflichtig angeboten werden. Vor der Registrierung empfiehlt es sich, die aktuelle Preisübersicht, Laufzeiten, Kündigungsbedingungen sowie mögliche Transaktions- oder Versandkosten aufmerksam zu lesen.
Welche Voraussetzungen gelten für die Registrierung und Nutzung?
Für die Einrichtung wird üblicherweise ein Elternkonto benötigt; je nach Angebot können außerdem persönliche Angaben, eine Identitätsprüfung oder die Zustimmung zu bestimmten Vertragsbedingungen erforderlich sein. Kinderkonten werden normalerweise von den Eltern angelegt und verwaltet. Da sich Anforderungen nach Land, Alter und Produkt ändern können, sollten Nutzer vor dem Download die aktuellen Bedingungen und unterstützten Geräte im jeweiligen App Store prüfen.












